У багатьох компаніях платіжний календар досі ведуть в одному Excel-файлі й оновлюють раз на кілька днів. У результаті рішення про великі платежі можуть ухвалювати за даними, які вже застаріли, коли частина надходжень або нових витрат ще не внесена. Поки на рахунках є запас, це може залишатися непомітним. Але якщо ліквідність напружена, кілька неврахованих операцій уже можуть спотворити картину Cash Flow.
Нижче — п’ять ознак того, що Excel уже не дає достатньо надійної картини грошових потоків.
Ознака 1. Залишки по рахунках заносять у таблицю руками
Розглянемо типову ситуацію у будь-якій МСБ. Бухгалтер відкриває клієнт-банк, перевіряє залишки й переносить їх у Excel. Якщо компанія працює з кількома банками, має валютні рахунки, окремий рахунок ФОП тощо, це потрібно повторити для кожного з них.
Проблема в тому, що така таблиця актуальна лише в момент оновлення. Через годину може зайти оплата від клієнта, пройти податок або списатися платіж постачальнику, а в Excel цього ще немає. Чим більше рахунків та операцій, тим складніше підтримувати картину вручну. Додається й звичайний людський фактор, як-от пропущений платіж, неправильна сума або просто один невчасно оновлений рахунок.
В українських компаніях цю частину вже можна значною мірою автоматизувати. Зокрема, такі банки як ПриватБанк чи monobank, дають можливість отримувати дані про залишки та виписки через інтеграції. У такому разі бухгалтеру не потрібно щоразу переносити цифри вручну. А головне — фактичний Cash Flow менше залежить від того, коли хтось востаннє відкрив Excel.
Ознака 2. Прогноз тримається на пам'яті однієї людини
Строки оплат часто живуть у листуванні, телефонних домовленостях або пам’яті фінансиста. Раз на тиждень ця інформація потрапляє в Excel, але звідки саме взялася кожна цифра, через кілька днів уже складно відновити.
Основна проблема такого прогнозу в тому, що його важко перевірити. Наприклад, у таблиці стоїть надходження 500 тис грн на 15 жовтня, але незрозуміло, з яких саме клієнтів воно складається та загалом наскільки реальні ці строки.
До того ж у звичайній таблиці однаково виглядають різними за надійністю очікування в форматі звичайного коментаря; “оплата 12 числа за договором”, “менеджер домовився на кінець тижня” або “клієнт сказав, що спробує заплатити до кінця місяця”. Для Cash Flow це три різні рівні ризику, хоча в Excel вони можуть стояти одним рядком.
Ситуація ще більше загострюється, коли відповідальна людина йде у відпустку, на лікарняний або звільняється. Тоді частину прогнозу доводиться знову відновлювати через менеджерів, листування, договори тощо.
Щоб цього уникнути, строки оплат варто фіксувати в єдиному реєстрі. Для кожного очікуваного платежу має бути зрозуміло, хто платить, скільки, коли і на якій підставі тощо. Тоді прогноз збирається з конкретних записів.
З часом стає також видно, які клієнти регулярно затримують оплату і на скільки днів. Зважаючи на це, з'являється можливість будувати реалістичніший прогноз на наступні періоди.
Ознака 3. Погоджені витрати не видно в прогнозі
Керівник погодив закупівлю, директор затвердив рахунок, а оплату поставили на п’ятницю. Гроші ще лежать на рахунку, але фактично вони вже розподілені під конкретне зобов’язання.
Якщо в платіжний календар потрапляють лише проведені платежі та великі витрати, які хтось окремо згадав, погоджений рахунок залишається “невидимим”. Через це залишок у таблиці виглядає більшим, ніж сума, якою компанія справді може вільно розпоряджатися.
Що відбувається далі? Один погоджений рахунок ще легко тримати в голові. Коли їх стає багато — закупівлі, підрядники, податки, логістика, зарплатні виплати тощо — керівник може бачити на рахунку умовні 2 млн грн та сприймати їх як вільні, хоча значна частина вже має призначення.
У результаті дефіцит грошей стає помітним лише ближче до дати оплати. І тоді пріоритети часто визначають поспіхом: що треба закрити сьогодні, хто нагадав першим, де постачальник уже телефонує тощо.
Щоб цього уникнути, погоджена заявка на витрату має одразу потрапляти в прогноз із сумою, датою та статусом. Тоді керівник бачить дві різні цифри: скільки грошей фізично є на рахунках і скільки з них уже зарезервовано під майбутні платежі.
Ознака 4. Кілька юросіб або ФОП рахуються в окремих файлах
Для українського бізнесу ситуація з кількома юрособами та ФОП є звичною. Проблема починається тоді, коли кожна структура веде свій Cash Flow в окремому файлі, а загальну картину збирають вручну раз на місяць або перед важливою нарадою.
Такий звіт уже запізнюється відносно рішень, які потрібно ухвалювати сьогодні. Наприклад, на одній юрособі бракує грошей на найближчі платежі, а на іншій є вільний залишок, але в загальній картині цього поки не видно.
Окрема проблема — перекази між власними структурами. Для однієї компанії це витрата, для іншої — надходження. Якщо просто скласти кілька таблиць разом, один і той самий рух грошей може потрапити у зведення двічі й спотворити загальну картину.
Додається й звичайний хаос із файлами: Cash Flow_final, Cash Flow_final_2, версія від бухгалтера, версія після правок директора тощо. У якийсь момент більше часу йде на пошук актуальної таблиці, ніж на сам аналіз.
Краще, коли всі юрособи та ФОП потрапляють в один контур. Тоді можна подивитися гроші окремо по кожній структурі або зведено по групі, а внутрішні перекази автоматично не враховувати як зовнішній Cash Flow.
У результаті на питання «скільки грошей буде доступно групі наступного тижня?» можна відповісти в будь-який момент, а не чекати кінця місяця.
Спойлер: в Odoo можна вести кілька компаній в одній базі й дивитися фінансові дані як по кожній окремо, так і зведено по групі. Це особливо зручно, коли бізнес працює через кілька юросіб, має окремі напрями або структури в різних країнах.
Ознака 5. Ніхто не порівнює прогноз із фактом
Прогноз на місяць склали, місяць минув і про стару версію забули. Замість того щоб перевірити, що справдилося, фінансист просто формує новий прогноз.
У результаті компанія не знає, де саме вона регулярно помиляється. Наприклад, клієнти можуть платити пізніше, ніж очікували, закупівлі — переноситися на інший тиждень, а витрати на логістику, паливо, курсові різниці тощо — виходити за план.
Поки ці відхилення не вимірюють, наступний прогноз будується фактично на тих самих припущеннях. А коли план і факт порівнюють регулярно, через кілька місяців уже видно закономірності. Умовно, певна група клієнтів платить у середньому на дев’ять днів пізніше, а окрема стаття витрат кілька місяців поспіль перевищує план. Цю інформацію вже можна врахувати в наступному прогнозі, замість того щоб щоразу додавати запас “на око”.
Є й простіший наслідок. Якщо ніхто не перевіряє, наскільки прогноз був точним, команда поступово перестає йому довіряти. І тоді, попри всі таблиці, перед великим платежем знову дивляться насамперед на залишок у клієнт-банку.
Що робити? Регулярно порівнювати план і факт хоча б за тиждень та місяць — по надходженнях, основних статтях витрат і датах платежів. В ідеалі система має рахувати відхилення автоматично, щоб не збирати цей аналіз у ще одній Excel-таблиці.
Скільки ознак означає, що пора щось міняти?
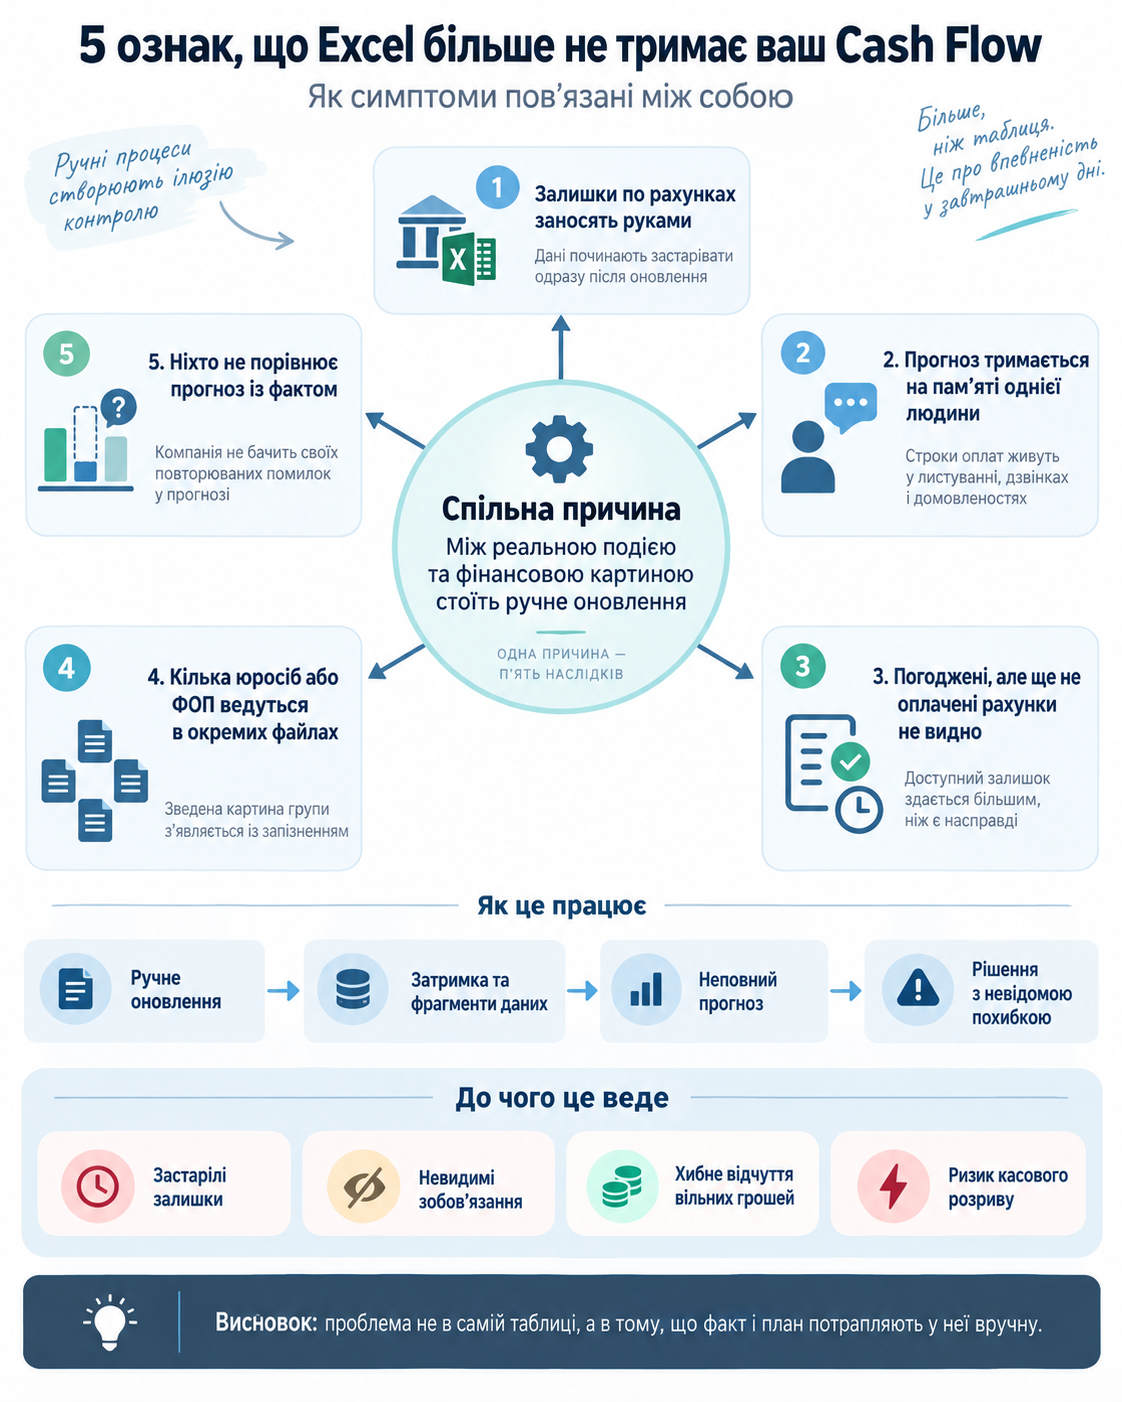
Всі ці п'ять ознак рідко існують окремо. Зазвичай у них одна причина: між реальною подією та її появою у фінансовій картині стоїть ручне оновлення.
Одна проблема ще може бути локальною. Наприклад, бухгалтер вручну переносить залишки, але решта прогнозу працює нормально. Коли ж одночасно не видно погоджених витрат, строки оплат живуть у листуванні, а кілька юросіб ведуться в різних файлах, похибка вже накопичується з кількох джерел.
Тому дивитися варто не стільки на кількість ознак, скільки на наслідок, наприклад, чи можете ви в будь-який момент пояснити, з чого складається прогноз, які гроші вже розподілені та наскільки актуальні цифри перед вами. Якщо для відповіді щоразу потрібно писати бухгалтеру, менеджерам або звіряти кілька Excel-файлів, система вже потребує перегляду.
Чим замінити Excel?
Заміна Excel у Cash Flow починається не з красивішого звіту, а з джерел даних. Факт має приходити з банку автоматично, а прогноз — складатися з конкретних рахунків, строків оплат, погоджених витрат та інших зафіксованих зобов’язань.
На практиці для цього потрібно кілька речей:
- Інтеграція з банками, тоді залишки та рухи по рахунках потраплятимуть у систему автоматично, без ручного перенесення цифр.
- Єдиний реєстр майбутніх оплат, де видно, від кого очікуються гроші, кому потрібно заплатити, яку суму і коли.
- Погодження витрат. Закупівля або інша витрата потрапляє в прогноз ще до фактичної оплати.
- Єдина картина по кількох юрособах і ФОП, що дозволяє дивитися окремо по кожній структурі або зведено, без дублювання внутрішніх переказів.
- План-факт, який показує, де надходження або витрати відхилилися від прогнозу і як часто це повторюється.
- Платіжний календар формується з цих даних, а не живе окремим файлом, який потрібно постійно оновлювати вручну.
Сам Excel при цьому нікуди не зникає. Він і далі зручний для разових розрахунків, сценаріїв, фінансових моделей тощо. Проблема починається тоді, коли вся актуальність Cash Flow залежить від того, чи встиг хтось сьогодні відкрити файл і вручну його оновити.
Що варто знати про банківську автоматизацію?
В Україні автоматичне отримання банківських даних уже працює, але покриття залежить від конкретного банку та облікової системи. Частина інтеграцій працює напряму через API банку, частина — через провайдерів Open Banking.
Тому перед вибором системи варто уточнити чотири речі: з якими банками інтеграція вже працює, як часто оновлюються дані, чи підтягуються тільки залишки, чи також виписки, призначення платежу та контрагенти. Інакше після впровадження частину операцій усе одно доведеться переносити вручну.
Висновок
Проблема Excel у Cash Flow починається не тоді, коли таблиця стає великою, а тоді, коли керівник більше не може швидко відповісти на три питання: скільки грошей є зараз, скільки вже зарезервовано під майбутні платежі і що реально очікується на найближчі тижні.
Якщо ці відповіді щоразу потрібно збирати вручну з банку, листування, окремих файлів і пам’яті співробітників, похибка стає частиною самого процесу. У такій ситуації варто автоматизувати не звіт, а джерела даних: банківський факт, строки оплат, погоджені витрати та план-факт.
Для українського бізнесу це ще й питання ресурсу команди. Чим менше часу фінансист витрачає на перенесення цифр і звірку файлів, тим більше залишається на прогнозування, контроль ліквідності та роботу з ризиком касових розривів.